Perder um ente querido é uma das dores mais profundas que enfrentamos. É um momento de luto, de reorganização familiar e de saudade. Mas, infelizmente, os bancos não respeitam o luto. Dias depois do enterro, o telefone toca. Cobranças, cartas e ameaças de negativação chegam em nome de quem já se foi.
A dúvida angustiante surge: os filhos herdam as dívidas dos pais? O banco pode tomar a casa da viúva?
Muitas pessoas acreditam no mito popular de que “a dívida morre com o dono”. Cuidado. Essa meia-verdade pode custar o patrimônio que sua família levou uma vida para construir. Saber exatamente o que acontece com empréstimo em caso de falecimento é crucial para blindar a herança e não pagar contas que não são suas.
Neste artigo, vamos dissecar a realidade jurídica dos contratos bancários, do empréstimo consignado ao financiamento imobiliário. Vou te ensinar a usar o seguro prestamista a seu favor e a colocar limites na voracidade dos credores.
A regra de ouro: O limite da herança
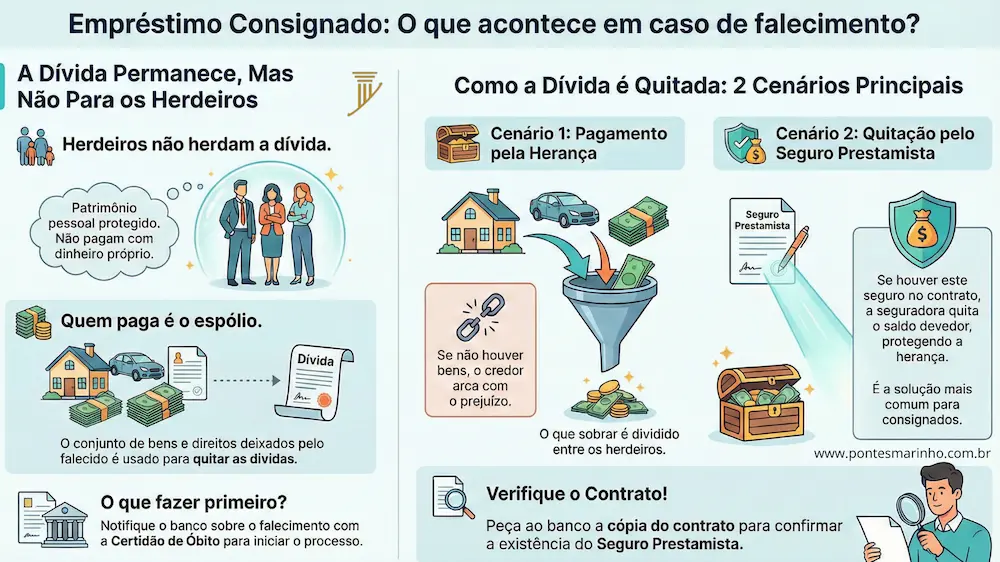
Primeiro, respire. Ninguém herda dívida no Brasil no sentido de “tirar do próprio bolso para pagar”. O Artigo 1.792 do Código Civil é claro: os herdeiros não respondem por encargos superiores às forças da herança.
Isso significa que quem paga a dívida é o espólio (o conjunto de bens deixados pelo falecido).
- Se o pai deixou R$ 100 mil em bens e R$ 50 mil em dívidas, paga-se a dívida e sobram R$ 50 mil para dividir.
- Se deixou R$ 50 mil em bens e R$ 100 mil em dívidas, o banco leva os R$ 50 mil e fica no prejuízo dos outros R$ 50 mil. Os filhos não pagam um centavo.
- Se não deixou bens, o banco não recebe nada.
O que acontece com empréstimo em caso de falecimento? Em regra, as dívidas de empréstimo pessoal e cartão de crédito devem ser pagas pelo espólio (bens deixados pelo falecido), até o limite da herança. Os herdeiros não respondem com seu patrimônio pessoal. No entanto, em casos de Empréstimo Consignado e Financiamento Imobiliário, a dívida geralmente é extinta ou quitada automaticamente devido à existência obrigatória de seguro prestamista ou por força da Lei 1.046/50 (para consignados simples).
O caso especial do consignado e do financiamento
Aqui está o “pulo do gato” que muitos gerentes de banco “esquecem” de avisar.
1. Empréstimo consignado (aposentados e servidores)
A regra geral e a jurisprudência majoritária indicam que a morte extingue o empréstimo consignado simples, sem ônus para a herança (Lei 1.046/50). Contudo, bancos tentam cobrar do espólio. Se tiver Seguro Prestamista no contrato (e quase sempre tem), a seguradora quita o saldo devedor. Verifique o contrato imediatamente!
2. Financiamento imobiliário
Se a pessoa morreu antes de quitar a casa, a dívida não passa para os filhos. Pelo contrário: o Seguro Habitacional (MIP – Morte e Invalidez Permanente) quita o saldo devedor proporcional à renda de quem faleceu. Se ele compunha 100% da renda, a casa é quitada. Se era 50%, metade é quitada.
Tabela: Tipo de dívida vs. Consequência na morte
| Tipo de Dívida | O que acontece? | Quem Paga? |
| Cartão de Crédito | Continua existindo. | O Espólio (bens deixados). |
| Cheque Especial | Continua existindo. | O Espólio. |
| Consignado (INSS/Siape) | Geralmente extinto ou coberto por seguro. | Seguradora ou extinção legal. |
| Financiamento Imóvel | Quitação proporcional (Seguro MIP). | Seguradora. |
| Financiamento Veículo | Dívida vence antecipadamente. | Seguradora (se tiver prestamista) ou Espólio (vende o carro para pagar). |
Como agir Inventariante
Se você é o responsável por resolver essa papelada, siga este roteiro para não perder dinheiro:
- Notifique o Banco: Envie a Certidão de Óbito imediatamente para parar os juros.
- Peça as Apólices: Solicite cópia de todos os contratos e verifique se há cláusula de “Seguro Prestamista”. Isso é dinheiro na mão.
- Não Assine Novas Dívidas: O banco pode tentar te empurrar uma “renegociação” em seu nome. Nunca assine. Se você assinar, a dívida vira sua (novação) e você perde a proteção da herança.
Perguntas frequentes (FAQ)
1. O banco pode bloquear a conta do falecido?
Sim. Assim que notificado do óbito, o banco bloqueia a conta para evitar fraudes. O saldo só é liberado via inventário ou alvará judicial.
2. Tenho que pagar o cartão de crédito do meu pai falecido?
Você, pessoa física, não. O dinheiro que ele deixou no banco ou o carro dele devem ser usados para pagar. Se não sobrou nada, mande a Certidão de Óbito para o banco e informe a inexistência de bens.
3. O seguro prestamista devolve dinheiro?
Às vezes, sim. Se o seguro cobrir o saldo devedor e o valor da indenização for maior que a dívida, a diferença deve ser paga aos herdeiros.
4. E se a dívida prescrever?
Se o banco demorar para se habilitar no inventário e a dívida prescrever (geralmente 5 anos), ela não pode mais ser cobrada do espólio.
O cônjuge responde pela dívida do marido falecido?
O cônjuge não paga as dívidas do marido falecido com seu patrimônio pessoal, a menos que haja vínculo legal (como dívidas contraídas em comunhão universal de bens ou avalista), pois a responsabilidade inicial é do espólio (bens do falecido) até o limite do que foi deixado.
Quais dívidas entram no inventário?
No processo de inventário, é preciso considerar que todas as dívidas deixadas pelo falecido entram para apuração e pagamento com os bens do espólio. Isso inclui dívidas bancárias como financiamentos, empréstimos, cartões de crédito, além de contas de consumo não quitadas, como energia elétrica, água, gás e telefone.
Quanto custa a abertura de um inventário?
O custo de um inventário varia amplamente, mas geralmente fica entre 10% a 20% do valor total dos bens, dependendo do tipo (judicial ou extrajudicial), do estado, do valor do patrimônio e se há litígio, englobando ITCMD (imposto estadual), honorários do advogado, custas de cartório/processuais e custos com documentos, podendo ter multa por atraso.
Conclusão
A morte encerra o CPF, mas não encerra a ganância das instituições financeiras. Saber o que acontece com empréstimo em caso de falecimento é a barreira que impede que o luto se transforme em falência familiar.
Não aceite cobranças abusivas. Não assuma dívidas que não são suas. Se o banco estiver pressionando, procure um advogado especialista em sucessões e direito bancário. O patrimônio deixado por quem você ama deve servir para o futuro da sua família, não para engordar o lucro do banco.
É legal obrigar funcionário a participar de reunião fora do horário de trabalho sem pagar hora extra
Quando a participação em uma reunião é exigida pelo empregador e ocorre fora da jornada…
Doenças do trabalho e seus direitos
Você sabia que uma lesão adquirida na empresa pode garantir seus direitos? Quando falamos de…
Direitos do trabalhador home office
Você já sentiu que, desde que começou a trabalhar de casa, a sua sala virou…
Atraso salarial e FGTS não depositado: o que fazer?
Salário atrasado e ausência de depósitos do FGTS são descumprimentos que merecem atenção. O primeiro…
Geolocalização no direito trabalhista
Você já se sentiu de mãos atadas em uma audiência por não conseguir provar o…
Fui demitido do banco: 5 direitos que você não conhece
Sabe aquele frio na espinha quando você é chamado para uma “reunião rápida” e percebe…